
ব্যাংকগুলো গ্রাহককে আমানতের বিপরীতে গড়ে যে হারে মুনাফা দিচ্ছে,এর চেয়ে মূল্যস্ফীতির হার অনেক বেশি


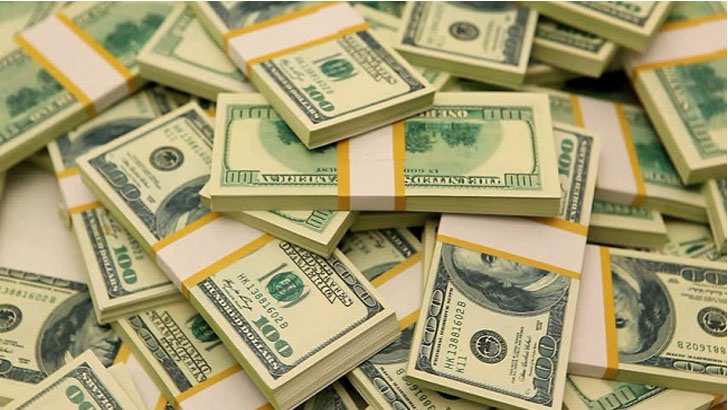
রিপোর্ট আলোকিত বার্তা :ব্যাংকগুলো গ্রাহককে আমানতের বিপরীতে গড়ে যে হারে মুনাফা দিচ্ছে,এর চেয়ে মূল্যস্ফীতির হার অনেক বেশি।এরপরও লাভজনক সঞ্চয়ের বিকল্প ও সহজবোধ্য উৎস কম থাকায় গ্রাহক এখনো আমানত রাখার ক্ষেত্রে ব্যাংকের ওপরই ভরসা করছেন।ফলে গ্রাহক আমানতের বিপরীতে যে মুনাফা পাচ্ছেন,তা আর তার ঘরে যাচ্ছে না। চলে যাচ্ছে মূল্যস্ফীতির পেটে।এছাড়া মূল্যস্ফীতিজনিত কারণে সঞ্চয় করা টাকার যে ক্ষয় হচ্ছে,এর বিপরীতেও গ্রাহক কিছুই পাচ্ছেন না।এতে ব্যাংকে সঞ্চয় করা টাকা প্রকৃত মূল্যে ক্ষয়েই যাচ্ছে।
কেন্দ্রীয় ব্যাংকের এক প্রতিবেদনে বলা হয়, আমানতের ওপর প্রকৃত মুনাফার হার বলতে মূল্যস্ফীতির প্রভাব সমন্বয়ের পর সঞ্চয় থেকে প্রাপ্ত মুনাফাকেই বোঝায়। দীর্ঘ সময় আমানতের প্রকৃত মুনাফা ঋণাত্মক ছিল। প্রকৃত আয় শূন্য বা ঋণাত্মক হওয়ার পরও ব্যাংক খাতে সামগ্রিকভাবে আমানতের প্রবৃদ্ধি ছিল ইতিবাচক। আমানতের এই চিত্র এটিই নির্দেশ করে-আমানতকারীরা শুধু মুনাফার জন্য ব্যাংকে সঞ্চয় করেন না; বরং আর্থিক নিরাপত্তা, অর্থের সহজলভ্যতা ও রেমিট্যান্স প্রবাহের বিষয়গুলোকে বেশি গুরুত্ব দিচ্ছেন।
প্রতিবেদন থেকে দেখা যায়, জুলাইয়ে মূল্যস্ফীতির হার ছিল ৮ দশমিক ৬৬ শতাংশ। আমানতের বিপরীতে গ্রাহকদের দেওয়া ব্যাংকগুলোর মুনাফার গড় হার ছিল ৬ দশমিক ২১ শতাংশ। মুনাফার চেয়ে মূল্যস্ফীতির হার ২ দশমিক ৪৫ শতাংশ বেশি। অর্থাৎ, মুনাফার পুরো অংশই চলে গেছে মূল্যস্ফীতির পেটে। মুনাফা থেকে মূল্যস্ফীতি সমন্বয়ের পর বাড়তি অংশ যাচ্ছে সঞ্চয়ের অর্থ থেকে। ব্যাংক খাতে সঞ্চয়ের মুনাফা ও মূল্যস্ফীতির হারের ক্ষেত্রে দীর্ঘ সময় এই ভারসাম্যহীন অবস্থা চলে আসছে। কারণ, দীর্ঘ সময় মূল্যস্ফীতির হার বেশি। এর বিপরীতে আমানতের মুনাফার হার কম।
আওয়ামী লীগ সরকারের আমলে ব্যাংক খাতে বড় ধরনের লুটপাট করা হয়। ২০২৪ সালের ৫ আগস্ট ওই সরকারের পতন হলে এই চিত্র বেরিয়ে আসতে থাকে।ফলে ব্যাংকগুলোয় তারল্য সংকট প্রকট হয়।সে সময় অনেক ব্যাংক আমানতকারীকে টাকা ফেরত দিতে পারছিল না। তখন ব্যাংকগুলো তারল্য সংকট সামাল দিতে আমানতের সুদহার বাড়িয়ে দেয়। কোনো কোনো ব্যাংক ১৪ শতাংশ সুদেও আমানত নিয়েছে। সরকারি ও বেসরকারি ব্যাংকগুলো নিয়েছে সর্বনিম্ন ৯ শতাংশ সুদে। ফলে নতুন আমানতের গড় সুদ বেড়ে যায়। তখন মূল্যস্ফীতির চেয়ে আমানতের মুনাফার হার বেশি ছিল। এতে গ্রাহকের সঞ্চয়ের বিপরীতে প্রকৃত মুনাফার হার ছিল ইতিবাচক। তবে এটি ছিল খুবই স্বল্প সময়ের জন্য। এ সুবিধা কেবল নতুন আমানতের বিপরীতেই পাওয়া গেছে। আগের আমানতের বিপরীতে পাওয়া যায়নি।
গত বছরের মে পর্যন্ত আমানতের মুনাফার চেয়ে মূল্যস্ফীতির হার বেশি ছিল। ওই বছরের জুনে এসে মূল্যস্ফীতির চেয়ে নতুন আমানতের গড় মুনাফা বেড়ে যায়। এ বছরের জানুয়ারি পর্যন্ত নতুন আমানতের মুনাফা বেশি ছিল। ফেব্রুয়ারিতে আবার নতুন আমানতের মুনাফা মূল্যস্ফীতির নিচে নেমে যায়। মার্চে ফের মূল্যস্ফীতির চেয়ে আমানতের গড় মুনাফা বাড়লেও এপ্রিল থেকে কমে যায়, যা এখনো চলমান। তবে ২০২৫ সালের জুনের আগে যারা দীর্ঘমেয়াদি আমানত জমা রেখেছেন, তাদের মুনাফা এখনো মূল্যস্ফীতির চেয়ে কম।
অবসরপ্রাপ্ত সরকারি কর্মচারী মাসফিউর রহমান বলেন,আমার পেনশনের টাকার একটি অংশ ব্যাংকে আছে। তা থেকে ত্রৈমাসিক ভিত্তিতে মুনাফা তুলে খরচ করি। টাকা তুলতে গেলে ব্যাংক কর ও সার্ভিস চার্জ কাটে। এতে মুনাফা কমে যাচ্ছে। আবার মূল্যস্ফীতির কারণে পণ্য মূল্য বাড়ায় এক ধরনের দণ্ড দিতে হচ্ছে। তার মতে, ব্যাংকের সার্ভিস চার্জ সর্বনিম্ন পর্যায়ে রাখা উচিত। একই সঙ্গে মুনাফা থেকে উৎসে কর বা আবগারি কর কাটা বন্ধ করা জরুরি।
সোনালী ব্যাংকের ঢাকা অঞ্চলের একজন শাখা ব্যবস্থাপক বলেন,সঞ্চয়ের মুনাফা থেকে শুধু যে মূল্যস্ফীতি সমন্বয় হচ্ছে তা নয়। ব্যাংকের সার্ভিস চার্জ, হিসাব পরিচালন ফি, মেয়াদ শেষে চেক বই ইস্যু বা টাকা স্থানান্তর ফি, কার্ড নিলে এর ফিসহ নানা ফি কাটা হয়। এর বাইরে উৎসে করসহ আরও কিছু কর হিসাব ভেদে কাটতে হয়। এসব বাদ দিয়ে নিট হিসাবে মুনাফা খুব বেশি থাকে না। তবে গ্রাহক একসঙ্গে বড় অঙ্কের কিছু টাকা পেল এটিই তাদের ‘লাভ’।
বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের (বিআইডিএস) সাবেক মহাপরিচালক ও বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মুস্তফা কে মুজেরী বলেছেন, আমানতের গড় মুনাফার চেয়ে মূল্যস্ফীতির হার বেশি থাকলে মুনাফা ঋণাত্মক হয়ে যায়। মূল্যস্ফীতির হার প্রায় প্রতি মাসে বাড়ছে। বিপরীতে সঞ্চয়কারীর আয় বাড়ছে না। ফলে মূল্যস্ফীতির করজালে (মূল্যস্ফীতিকে এক ধরনের কর বলা হয়) পড়ে তার আয় কমে যাচ্ছে। পাশাপাশি সঞ্চয়ের বিপরীতে মুনাফাও কমে যাচ্ছে। এই প্রবণতা থেকে সঞ্চয়কারীকে সুরক্ষা দিতে হলে মূল্যস্ফীতির হার নিম্ন পর্যায়ে রাখতে হবে। কিন্তু মূল্যস্ফীতি বাড়লে ব্যাংকের সঞ্চয়ের মুনাফা বেশি বাড়ানো যাবে না। তখন ব্যাংক সমস্যায় পড়বে।
এ অর্থনীতিবিদ আরও বলেন, অনেক দেশেই মূল্যস্ফীতি যথাসম্ভব নিম্ন পর্যায়ে রাখা হয়। ২০২২ সালে বৈশ্বিক মন্দার সময়ে বিশ্বব্যাপী মূল্যস্ফীতি বেড়ে গেলে উন্নত দেশগুলো আগ্রাসী পদক্ষেপ নিয়ে এক বছরের মধ্যেই তা কমিয়ে ২ থেকে ৩ শতাংশে নামিয়ে আনে। কিন্তু বাংলাদেশে এ হার ৫ শতাংশের নিচে নেমেছে খুবই কম। ২০২২ সাল থেকে এ হার গড়ে ৮ থেকে ৯ শতাংশের মধ্যে ওঠানামা করছে। যা ভোক্তাকে ভোগাচ্ছে।